Die Verordnung hat zwei Seiten. Einerseits ermöglicht sie kleineren bzw. nicht verpflichtend CSRD-berichtspflichtigen Unternehmen eine standardisierte freiwillige Nachhaltigkeitsberichterstattung. (Voluntary Standard - VS 2026, früher VSME)
Geänderter Anwenderkreis: bisher nicht-börsennotierte KMU bis 250 Beschäftigte --> neu: alle Unternehmen mit bis zu 1.000 Beschäftigten, unabhängig von Börsennotierung

Andererseits begrenzt sie, welche Nachhaltigkeitsinformationen berichtspflichtige Unternehmen von kleineren Unternehmen ihrer Wertschöpfungskette verlangen dürfen („Obergrenze für die Wertschöpfungskette“ oder auch "Value Chain Cap").

  • Berichtspflichtige Unternehmen dürfen von Unternehmen ihrer Wertschöpfungskette, die durchschnittlich nicht mehr als 1.000 Beschäftigte hatten, nicht beliebig viele Nachhaltigkeitsinformationen verlangen.
  • Die zulässige Informationsanforderung wird durch die in Anhang II aufgeführten Datenpunkte begrenzt. Das soll Unternehmen erleichtern, auf Anfragen von Finanzinstituten und Geschäftspartnern nach Nachhaltigkeitsinformationen zu reagieren, und zugleich dem sogenannten "Trickle-down-Effekt" in der Wertschöpfungskette entgegenwirken; nämlich das Verlagern der Pflicht von großen Unternehmen auf kleinere Unternehmen in der Lieferkette.

Die Verordnung sieht wie bisher einen zweistufigen Aufbau vor:

Basismodul

Das Basismodul umfasst:
Allgemeine Daten:
B1 – Grundlagen der Erstellung
B2 – Verfahrensweisen, Konzepte und künftige Initiativen

Umwelt:
B3 – Energie und Treibhausgasemissionen
B4 – Luft-, Wasser- und Bodenverschmutzung
B5 – Biodiversität
B6 – Wasser
B7 – Ressourcennutzung, Kreislaufwirtschaft und Abfall

Soziales:
B8 – Arbeitskräfte – allgemeine Merkmale
B9 – Gesundheitsschutz und Sicherheit
B10 – Vergütung, Tarifverhandlungen und Weiterbildung

Governance:
B11 – Korruption und Bestechung.

Zusatzmodul

Darüber hinaus gibt es das Zusatzmodul: Das Zusatzmodul setzt das Basismodul voraus. Wer das Zusatzmodul verwendet, muss also auch das Basismodul anwenden.
Allgemeine Daten:
C1 – Geschäftsmodell und Strategie
C2 – Nachhaltigkeitsbezogene Verfahrensweisen, Konzepte und Initiativen

Umwelt:
C3 – THG-Reduktionsziele und klimabedingter Wandel
C4 – Klimarisiken

Soziales:
C5 – zusätzliche Merkmale der Arbeitskräfte
C6 – Menschenrechtskonzepte und Beschwerdeverfahren
C7 – Menschenrechtsvorfälle

Governance:
C8 – Umsatzerlöse aus bestimmten Tätigkeiten
C9 – Geschlechtervielfalt im Leitungsorgan.

Empfehlungen für eine effiziente Umsetzung

Stakeholder-Anforderungen frühzeitig klären: Ein direkter Austausch mit den wichtigsten Adressaten – etwa Hausbanken, Großkunden und Investoren – hilft dabei, den konkreten Informationsbedarf zu bestimmen. Für mittelständische Unternehmen kann insbesondere das Zusatzmodul relevant sein, da das Basismodul die Anforderungen dieser Adressaten häufig nicht vollständig abdeckt.

Bestehende Daten und Informationen nutzen: Eine erste Bestandsaufnahme zeigt in vielen Fällen, dass relevante Informationen bereits im Unternehmen vorhanden sind, beispielsweise aus dem Energiemanagement, der Personalabteilung oder dem Einkauf. Im Fokus sollte daher zunächst die systematische Zusammenführung vorhandener Daten stehen, anstatt Informationen vollständig neu zu erheben.

Verantwortlichkeiten und Prozesse festlegen: Nachhaltigkeitsberichterstattung ist typischerweise eine bereichsübergreifende Aufgabe, die unter anderem Personal, Einkauf und Controlling betrifft. Eindeutig definierte Zuständigkeiten, Schnittstellen und Prozesse schaffen die notwendigen Voraussetzungen für eine effiziente Umsetzung.

Doppelte Wesentlichkeitsanalyse (DWA) in Betracht ziehen: Auch wenn der VS keine DWA verpflichtend vorsieht, kann eine solche Analyse dabei helfen, die strategisch relevanten Nachhaltigkeitsthemen systematisch zu identifizieren und zu priorisieren. Gleichzeitig erleichtert sie eine mögliche spätere Umstellung, sollte das Unternehmen künftig der CSRD-Berichtspflicht unterliegen.

EFRAG-Guidance nutzen: Die EFRAG stellt auf ihrer Website und im ESRS Knowledge Hub Hilfen bereit. Hingewiesen sei an dieser Stelle auf

Weiters hat das deutsche Bundesministeriums für Wirtschaft und Energie (BMWE) ein Factsheet zu den Unterschieden zwischen VSME und VS 2026 in Auftrag gegeben.


Sie sind an durchgängig, kommentierten Informationen im EHS-Bereich interessiert? Sie können erläuterte EHS-Rechtsnews als monatlichen Newsletter abonnieren!  

Bindende Verpflichtungen nach ISO 14.001


Die Legal Compliance im Unternehmen ist kein isoliertes Dokument oder eine Softwarelösung, sondern ein zentraler Bestandteil eines gelebten Managementsystems.

Ich berate Sie in der Optimierung Ihrer Legal Compliance und Ihrer Prozesse im Unternehmen.
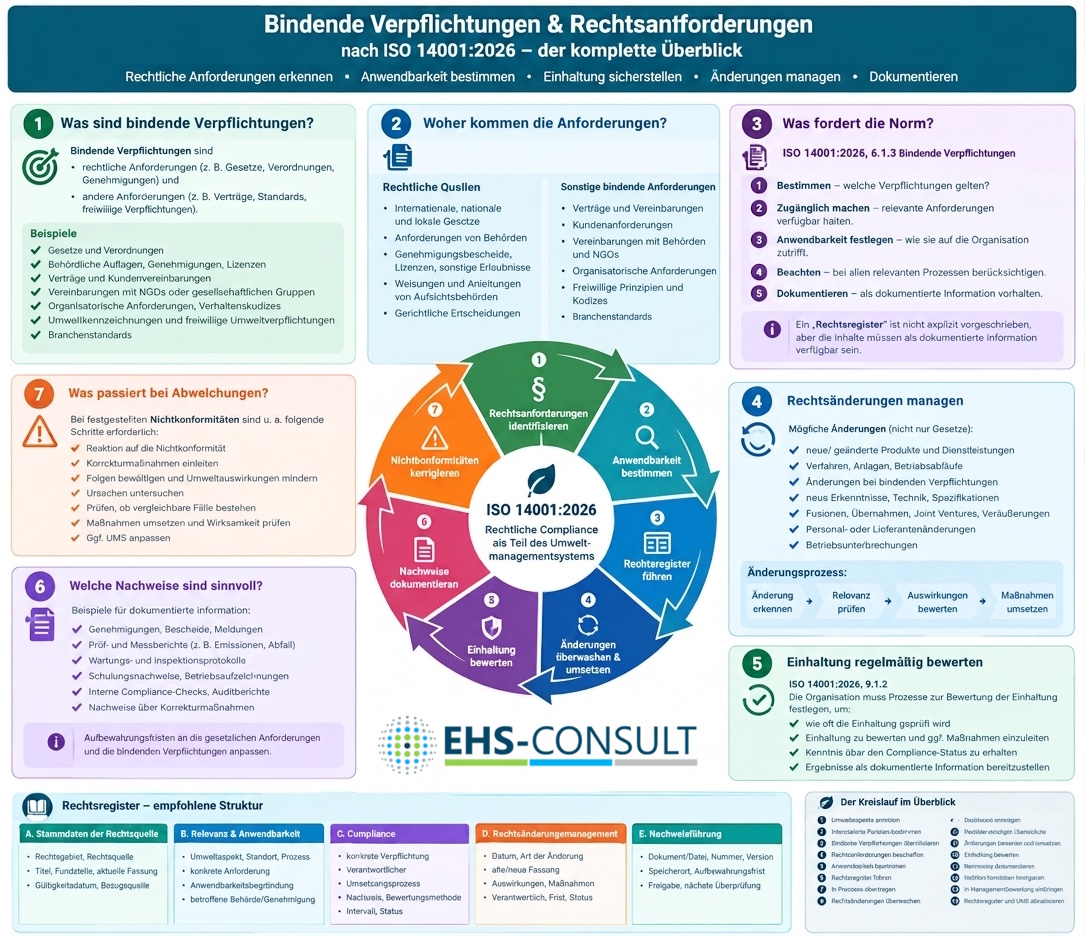
 

ISO 14.001 Bindende Verpflichtungen


1. Was sind „bindende Verpflichtungen“?

Die Norm versteht darunter zwei Gruppen:

  1. Rechtliche Anforderungen, die die Organisation einhalten muss.
  2. Andere Anforderungen, die sie einhalten muss oder zu deren Einhaltung sie sich freiwillig entschließt.

Dazu können beispielsweise gehören:

  • Gesetze und Verordnungen
  • Anforderungen von Behörden
  • Genehmigungsbescheide, Bewilligungen und Lizenzen
  • behördliche Weisungen, Regeln und Anleitungen
  • Urteile von Gerichten oder Verwaltungsgerichten
  • Verträge und vertragliche Verpflichtungen
  • Vereinbarungen mit Behörden oder Kunden
  • Vereinbarungen mit NGOs oder gesellschaftlichen Gruppen
  • organisatorische Anforderungen
  • freiwillige Prinzipien und Verhaltenskodizes
  • Umweltkennzeichnungen bzw. freiwillige Umweltverpflichtungen
  • relevante Unternehmens- oder Branchenstandards.

Wichtig: Ein „Rechtsregister“ oder eine Softwarelösung sind in der Norm nicht ausdrücklich als Dokument mit genau dieser Bezeichnung vorgeschrieben. Vorgeschrieben ist aber, dass die bindenden Verpflichtungen als dokumentierte Information verfügbar sind.


2. Was muss die Organisation mit den rechtlichen Anforderungen tun?

Kernforderung ist ISO 14001:2026, 6.1.3 „Bindende Verpflichtungen“.

Die Organisation muss:

Anforderung

Was das praktisch bedeutet

Bestimmen

Ermitteln, welche rechtlichen/sonstigen Verpflichtungen zu den eigenen Umweltaspekten gehören

Zugreifen können

Die jeweils relevante Anforderung muss verfügbar und auffindbar sein

Anwendbarkeit bestimmen

Festlegen, wie die jeweilige Verpflichtung auf die Organisation bzw. konkrete Tätigkeit zutrifft

Beachten

Die Verpflichtungen müssen beim Aufbau, Betrieb, Erhalt und bei der Verbesserung des UMS berücksichtigt werden

Dokumentieren

Die bindenden Verpflichtungen müssen als dokumentierte Information verfügbar sein

Das ist mehr als eine bloße Liste von Gesetzen: Die Organisation muss nachvollziehbar verstehen, welche Anforderungen für sie gelten und wie sie sich auf die Organisation auswirken.


3. Welche Inhalte sollte ein Rechtsregister daher abbilden?

Die Norm schreibt kein konkretes Tabellenformat vor. Aus den Anforderungen lässt sich aber ein zweckmäßiger Aufbau ableiten.

Praktische Umsetzungsempfehlung aus den Normanforderungen
Ein belastbares Rechtsregister sollte mindestens ermöglichen, folgende Fragen zu beantworten:
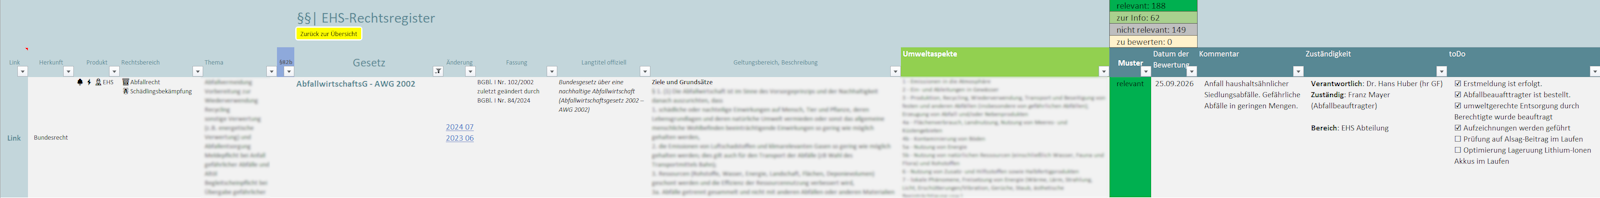
4. Woher kommen die rechtlichen Anforderungen?

Der informative Anhang A.6.1.3 nennt ausdrücklich verschiedene Quellen.

Rechtliche Quellen

Insbesondere:

  • internationale Gesetze und Regelungen
  • nationale Gesetze und Vorschriften
  • lokale Gesetze und Vorschriften
  • Anforderungen staatlicher Stellen und anderer relevanter Behörden
  • Genehmigungen und Genehmigungsbescheide
  • Lizenzen
  • sonstige Erlaubnisse
  • Weisungen und Regeln von Aufsichtsbehörden
  • Anleitungen von Aufsichtsbehörden
  • gerichtliche Entscheidungen
  • verwaltungsgerichtliche Entscheidungen.

Sonstige bindende Anforderungen

Zum Beispiel:

  • Verträge
  • Kundenvereinbarungen
  • Vereinbarungen mit Behörden
  • Vereinbarungen mit NGOs
  • interne organisatorische Anforderungen
  • freiwillige Prinzipien
  • Verhaltenskodizes
  • freiwillige Kennzeichnungen
  • freiwillige Umweltverpflichtungen
  • Branchenstandards.


5. Interessierte Parteien → bindende Verpflichtungen

Das beginnt bereits bei 4.2.

Die Organisation muss bestimmen:

  1. welche interessierten Parteien relevant sind,
  2. welche Erfordernisse und Erwartungen diese haben und
  3. welche davon zu bindenden Verpflichtungen werden und deshalb durch das Umweltmanagementsystem behandelt werden.

Ein wichtiger Unterschied:

Eine Forderung einer interessierten Partei ist nicht automatisch eine bindende Verpflichtung.

Sie wird insbesondere dann zu einer bindenden Verpflichtung, wenn sie aufgrund einer rechtlichen Grundlage verpflichtend ist oder die Organisation beschließt, sie einzuhalten.


6. Rechtsregister ≠ bloße Gesetzesliste

Ein Register sollte nicht nur beispielsweise enthalten:

AWG – relevant
Wasserrechtsgesetz – relevant
Gewerbeordnung – relevant

Denn 6.1.3 verlangt zusätzlich, dass die Organisation bestimmt, wie die Verpflichtungen auf sie anwendbar sind.

beispielsweise:

Rechtsquelle: Abfallrechtliche Vorschrift
Anwendbarkeit: aufgrund der am Standort anfallenden gefährlichen Abfälle
Verpflichtung: bestimmte Dokumentations-/Nachweis-/Lageranforderungen, Handlungsanweisungen, Aufgaben in Form von Rechtspflichten
Umsetzung: definierter betrieblicher Prozess
Nachweis: konkrete Aufzeichnung / Meldung / Prüfung
Verantwortlich: Funktion X
Einhaltungsprüfung: jährlich bzw. anlassbezogen

Damit wird aus einem Rechtskataster ein EHS-Compliance Instrument.

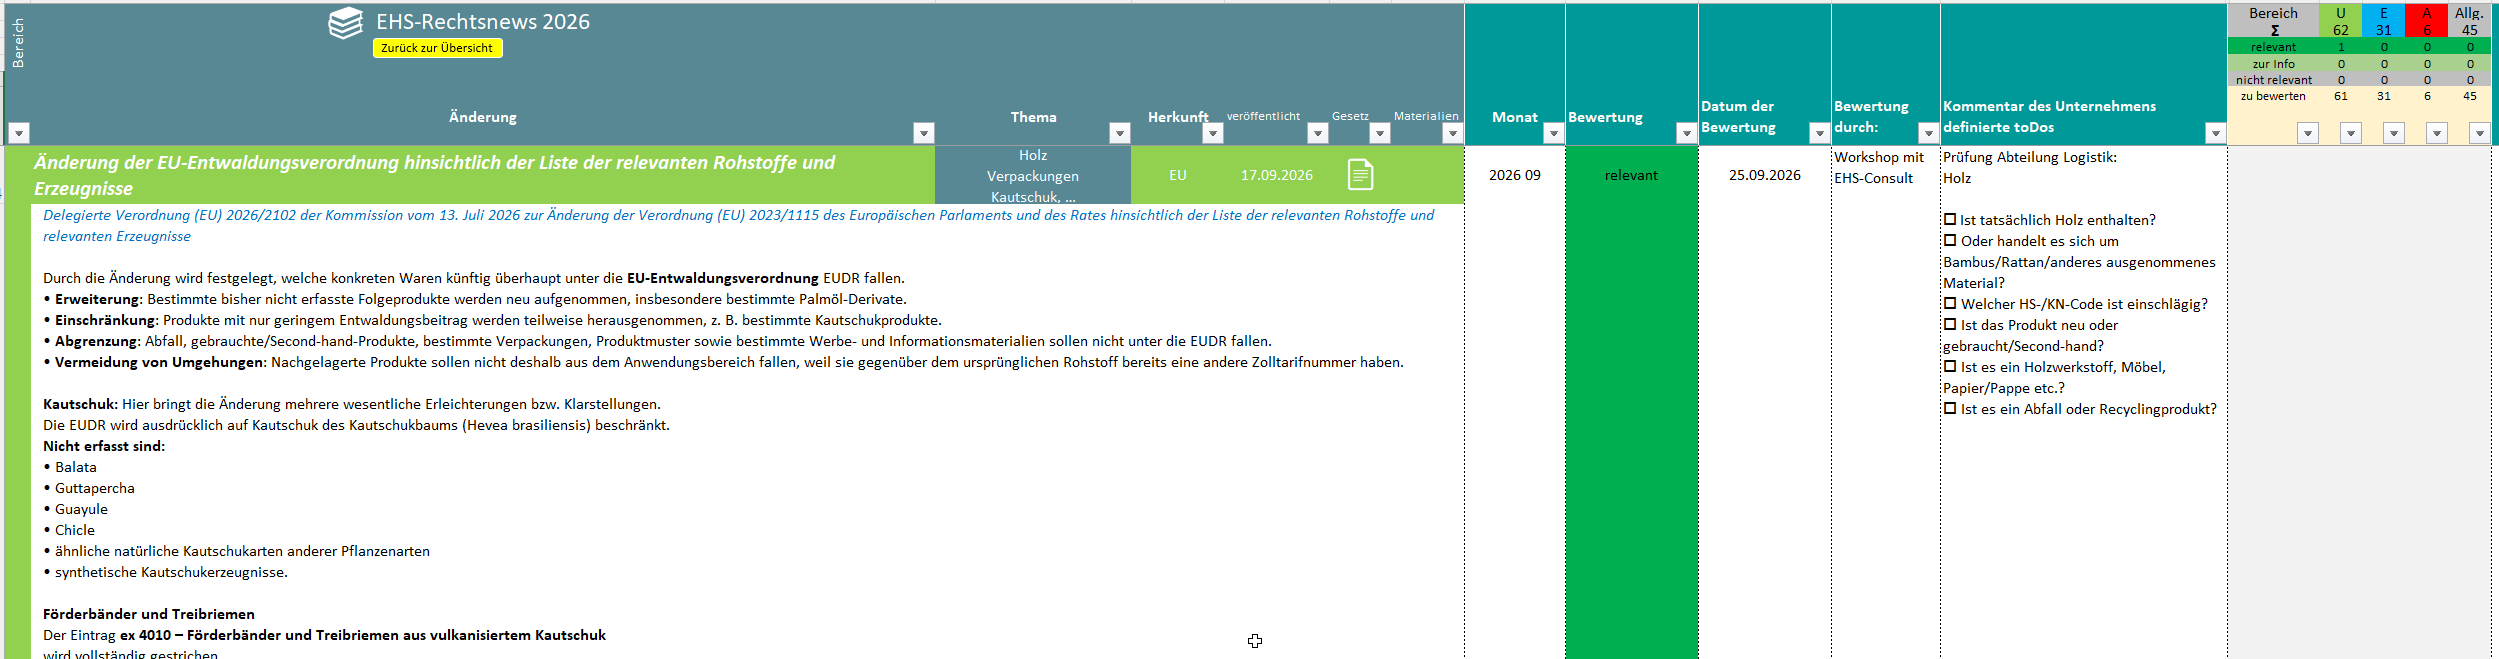
7. Rechtsänderungen, EHS-Rechtsnews – besonders wichtig

Die Norm behandelt Änderungen ausdrücklich.

Bei der Planung von Änderungen muss die Organisation unter anderem Änderungen bei den bindenden Verpflichtungen berücksichtigen.

Dabei geht es nicht nur um Änderungen von Gesetzen.

Die Norm nennt als mögliche Änderungen beispielsweise:

  • neue oder geänderte Produkte
  • Dienstleistungen
  • Verfahren
  • Betriebsabläufe
  • Anlagen und Einrichtungen
  • Änderungen bei bindenden Verpflichtungen
  • neue Erkenntnisse zu Umweltaspekten und Umweltauswirkungen
  • Entwicklungen bei Wissen und Technologie
  • Änderungen technischer Spezifikationen
  • Fusionen, Übernahmen, Joint Ventures oder Veräußerungen
  • Änderungen bei Personal oder externen Anbietern
  • Betriebsunterbrechungen.

Daraus ergibt sich praktisch ein Rechtsänderungsprozess:

Rechtsänderung erkennen → Relevanz prüfen → Anwendbarkeit bestimmen → Auswirkungen bewerten → Maßnahmen festlegen → Umsetzung durchführen → Nachweis aktualisieren → Wirksamkeit/Konformität prüfen.
 

8. Was muss bei einer Rechtsänderung dokumentiert werden?

Die Norm schreibt nicht vor, dass zwingend ein eigenes „Rechtsänderungsprotokoll“ existieren muss.

Die Anforderungen an dokumentierte Information führen aber dazu, dass Änderungen kontrolliert werden müssen.

Bei dokumentierter Information sind insbesondere vorgesehen:

  • eindeutige Kennzeichnung/Beschreibung
  • Datum bzw. Referenz
  • angemessenes Format und Medium
  • Überprüfung
  • Genehmigung
  • Verfügbarkeit am benötigten Ort
  • Schutz vor Verlust oder unsachgemäßer Verwendung
  • Verteilung und Zugriff
  • Speicherung und Erhaltung
  • Überwachung von Änderungen, z. B. Versionskontrolle
  • Aufbewahrung und weitere Verfügung.

Das ist für ein Rechtsregister besonders relevant.


9. Sinnvoller Änderungsnachweis

Für die Praxis ist daher eine Änderungshistorie in der EHS-Compliance oder als verknüpfter Nachweis sinnvoll:

Damit kann ein Auditor nachvollziehen:

Was hat sich geändert? → Warum ist es relevant? → Was wurde daraus gemacht? → Wer hat es umgesetzt? → Wie wird die Einhaltung nachgewiesen?
Rechtsänderungen Umweltrecht


10. Einhaltung der Verpflichtungen muss regelmäßig bewertet werden

Das ist 9.1.2 – Bewertung der Einhaltung von Verpflichtungen.

Die Organisation muss Prozesse aufbauen, verwirklichen und aufrechterhalten, um die Einhaltung ihrer bindenden Verpflichtungen zu bewerten.

Sie muss:

a) festlegen, wie häufig die Einhaltung bewertet wird,

b) die Einhaltung bewerten und erforderlichenfalls Maßnahmen ergreifen,

c) Kenntnisse und Verständnis über ihren Compliance-Status aufrechterhalten.

Außerdem muss angemessene dokumentierte Information als Nachweis der Ergebnisse der Compliance-Bewertung verfügbar sein.

Damit ergibt sich ein zweiter wichtiger Unterschied:

Rechtsregister = Welche Verpflichtungen gelten?
Compliance-Bewertung = Halten wir sie tatsächlich ein?


11. Welche Nachweise sind dafür sinnvoll?

Die Norm schreibt nicht eine bestimmte Nachweisliste vor. Die Dokumentation sollte aber geeignet sein, die Einhaltung nachzuweisen.

Beispiele:

  • behördliche Genehmigungen
  • aktuelle Bescheide
  • Meldungen an Behörden
  • Prüfberichte
  • Messberichte
  • Abfallnachweise
  • Emissionsmessungen
  • Aufzeichnungen über Wartungen/Prüfungen
  • Schulungsnachweise
  • Betriebsaufzeichnungen
  • Inspektionsprotokolle
  • behördliche Kommunikation
  • interne Compliance-Checks
  • Auditberichte
  • Nachweise über ergriffene Korrekturmaßnahmen.

Die Norm weist ausdrücklich darauf hin, dass Aufzeichnungen dazu dienen, die Einhaltung bindender Verpflichtungen nachzuweisen. Die Aufbewahrungsdauer ist dabei mit den aufgrund der bindenden Verpflichtungen erforderlichen Aufbewahrungsfristen abzustimmen.


12. Was passiert bei einer festgestellten Nichtkonformität?

Wenn die Compliance-Prüfung zeigt, dass eine Verpflichtung nicht eingehalten wird, greift 10.2 Nichtkonformität und Korrekturmaßnahmen.

Die Organisation muss insbesondere:

  1. auf die Nichtkonformität reagieren,
  2. erforderlichenfalls korrigieren,
  3. mit den Folgen umgehen,
  4. gegebenenfalls nachteilige Umweltauswirkungen mindern,
  5. die Ursache untersuchen,
  6. prüfen, ob vergleichbare Nichtkonformitäten bestehen oder auftreten können,
  7. notwendige Maßnahmen einleiten,
  8. die Wirksamkeit der Korrekturmaßnahme überprüfen,
  9. erforderlichenfalls das Umweltmanagementsystem ändern.

Das bedeutet: Ein Rechtsregister darf nicht bei der Feststellung „nicht konform“ enden.


13. Managementbewertung

Auch die oberste Leitung muss die rechtliche Compliance regelmäßig im Rahmen der Managementbewertung berücksichtigen.

Als Input verlangt 9.3.2 unter anderem:

  • Veränderungen bei interessierten Parteien einschließlich bindender Verpflichtungen
  • Informationen über die Umweltleistung
  • Nichtkonformitäten und Korrekturmaßnahmen
  • Ergebnisse von Überwachungen und Messungen
  • Einhaltung der bindenden Verpflichtungen
  • Auditergebnisse.

Die Ergebnisse der Managementbewertung müssen dokumentiert werden.


14. Der komplette Kreislauf

Die Anforderungen lassen sich sehr gut als Compliance-Regelkreis darstellen:

1. Umweltaspekte ermitteln
↓
2. relevante interessierte Parteien bestimmen
↓
3. bindende Verpflichtungen identifizieren
↓
4. Rechtsanforderungen beschaffen und zugänglich machen
↓
5. Anwendbarkeit auf die eigene Organisation bestimmen
↓
6. Rechtsregister / Compliance-Kataster führen
↓
7. Anforderungen in Prozesse und betriebliche Kriterien übertragen
↓
8. Rechtsänderungen überwachen
↓
9. Änderungen bewerten und umsetzen
↓
10. Einhaltung regelmäßig bewerten
↓
11. Nachweise dokumentieren
↓
12. Nichtkonformitäten korrigieren
↓
13. Ergebnisse in interne Audits und Managementbewertung einbringen
↓
14. Rechtsregister und UMS fortlaufend aktualisieren

Die Norm beschreibt diesen Zusammenhang ausdrücklich: bindende Verpflichtungen bestimmen, Betriebsabläufe entsprechend durchführen, Einhaltung regelmäßig bewerten und Nichtkonformitäten korrigieren.


15. Konkrete Empfehlung - kurz gesagt
Ein ISO-14001-konformes System für bindende Verpflichtungen sollte nachweisen können:

Welche rechtlichen Anforderungen gelten?
→ Rechtsregister - EHS-Compliance

Warum gelten sie für uns?
→ Anwendbarkeitsbewertung – gemeinsame Bewertung, Workshop mit EHS-Consult

Was müssen wir konkret tun?
→ Verpflichtung/Prozess/Verantwortlichkeit - EHS-Compliance

Woher wissen wir, dass sich nichts geändert hat?
→ Rechtsänderungsüberwachung durch EHS-Rechtsnews

Was passiert bei einer Änderung?
→ Auswirkungsanalyse + Änderungsmaßnahmen: EHS-Rechtsnews und Workshop mit EHS-Consult

Halten wir die Anforderungen ein?
→ regelmäßige Compliance-Bewertung, Auditierung durch EHS-Consult

Womit können wir das beweisen?
→ dokumentierte Information/Nachweise – Dokumentation in EHS-Compliance

Was passiert bei Abweichungen?
→ Nichtkonformität + Korrekturmaßnahme - Dokumentation in EHS-Compliance

Wie wird das Management eingebunden?
→ Managementbewertung Dokumentation in EHS-Compliance

Deswegen: Die Legal Compliance im Unternehmen ist kein isoliertes Dokument oder eine Softwarelösung, sondern ein zentraler Bestandteil eines gelebten Managementsystems.
 

Wir machen Recht verständlich und unterstützen Sie in der Organisation Ihrer Legal Compliance. 
Die Verordnung (EU) 2026/1738 stellt einen grundlegenden Wandel des europäischen Fahrzeugrechts dar. Sie ersetzt die bisherige Altfahrzeugrichtlinie (2000/53/EG) sowie die Richtlinie über die Wiederverwendbarkeit, Recyclingfähigkeit und Verwertbarkeit von Fahrzeugen (2005/64/EG). Ziel ist es, den gesamten Lebenszyklus eines Fahrzeugs – von der Entwicklung über die Nutzung bis zur Wiederverwendung und dem Recycling – in einem einheitlichen Rechtsrahmen zu regeln.

Die Verordnung geht weit über eine Anpassung des bisherigen Altfahrzeugrechts hinaus. Sie macht die Kreislaufwirtschaft zu einem verbindlichen Bestandteil der Fahrzeugentwicklung und des Produktmanagements. Hersteller müssen künftig bereits bei der Konstruktion die spätere Wiederverwendung, Reparatur und das Recycling berücksichtigen. Gleichzeitig werden digitale Informationen, Materialtransparenz und die Steuerung der Lieferkette zu zentralen Voraussetzungen für die Einhaltung der gesetzlichen Anforderungen.


Ziele der Verordnung

  • Förderung der Kreislaufwirtschaft in der Automobilindustrie
  • Verringerung des Einsatzes von Primärrohstoffen
  • Erhöhung des Einsatzes von Recyclingmaterialien (Rezyklaten)
  • Verbesserung der Wiederverwendung und des hochwertigen Recyclings von Fahrzeugen
  • Sicherung kritischer Rohstoffe (z. B. Lithium, Kobalt, Seltene Erden)
  • Reduzierung der Umwelt- und Klimabelastung über den gesamten Fahrzeuglebenszyklus
  • Vereinheitlichung der Vorschriften innerhalb der Europäischen Union


Wer ist betroffen?

Die Verordnung richtet sich nicht nur an Fahrzeughersteller, sondern an nahezu alle Akteure der automobilen Wertschöpfungskette, insbesondere an:

  • Fahrzeughersteller
  • Importeure
  • Händler
  • Zulieferer
  • Bevollmächtigte
  • Organisationen der Herstellerverantwortung (PROs)
  • Reparaturbetriebe
  • Demontagebetriebe
  • Recyclingunternehmen
  • Schredderanlagen
  • Unternehmen, die Fahrzeuge exportieren

Wesentliche Änderungen

1. Kreislauffähigkeit wird zur Zulassungsvoraussetzung

Künftig müssen Fahrzeuge bereits bei ihrer Entwicklung so konstruiert werden, dass sie

  • leicht demontiert werden können,
  • reparierbar sind,
  • wiederverwendbare Komponenten enthalten,
  • hochwertig recycelt werden können.

Die Kreislauffähigkeit wird damit Bestandteil der Typgenehmigung.


2. Erweiterte Herstellerverantwortung

Die Verantwortung der Hersteller endet künftig nicht mehr mit dem Verkauf des Fahrzeugs.

Hersteller müssen insbesondere:

  • Rücknahmesysteme organisieren,
  • die Behandlung von Altfahrzeugen finanzieren,
  • Recyclingziele unterstützen,
  • mit zugelassenen Behandlungsanlagen zusammenarbeiten,
  • gesetzliche Berichtspflichten erfüllen.


3. Neue Dokumentations- und Nachweispflichten

Für neue Fahrzeugtypen sind umfangreiche Nachweise erforderlich, unter anderem zu:

  • Wiederverwendbarkeit
  • Recyclingfähigkeit
  • Verwertbarkeit
  • Materialzusammensetzung
  • Rezyklatanteilen
  • Demontierbarkeit


4. Digitaler Kreislaufpass

Für jedes Fahrzeug wird ein digitaler Kreislaufpass eingeführt.

Dieser enthält Informationen zu:

  • Fahrzeugdaten
  • Werkstoffen
  • Rezyklatanteilen
  • kritischen Rohstoffen
  • Demontageanleitungen
  • Recyclinginformationen

Der Kreislaufpass begleitet das Fahrzeug über seinen gesamten Lebenszyklus.


5. Mehr Transparenz entlang der Lieferkette

Hersteller benötigen künftig detaillierte Materialinformationen ihrer Zulieferer.

Dies betrifft insbesondere:

  • eingesetzte Werkstoffe,
  • Herkunft von Rezyklaten,
  • kritische Rohstoffe,
  • Materialzusammensetzung.

Dadurch steigen die Anforderungen an Lieferantenmanagement und Datenqualität.


6. Höherer Einsatz von Recyclingmaterialien

Die Verordnung schafft die Grundlage für verbindliche Mindestanteile an Rezyklaten.

Schwerpunkte sind zunächst:

  • Kunststoffe („Recycling-Kunststoffe“)

Perspektivisch können weitere Quoten eingeführt werden, z. B. für:

  • Stahl
  • Aluminium
  • Magnesium
  • Kobalt
  • Nickel
  • Seltene Erden


7. Verbesserte Demontage und Wiederverwendung

Hersteller müssen Fahrzeuge so entwickeln, dass insbesondere

  • Hochvoltbatterien,
  • Elektromotoren,
  • elektronische Komponenten

einfach ausgebaut und wiederverwendet oder recycelt werden können.

Vor dem Schreddern müssen wertvolle Komponenten möglichst entfernt werden.


Anpassung in der EU-Batterienverordnung: Die Verordnung (EU) 2026/1738 passt Anhang I der Batterieverordnung an und präzisiert dort die Stoffbeschränkungen (Quecksilber, Cadmium, Blei und sechswertiges Chrom) für Fahrzeugbatterien, einschließlich einiger fahrzeugspezifischer Ausnahmen und Übergangsregelungen.

8. Neue Informationspflichten

Hersteller müssen standardisierte Informationen bereitstellen für:

  • Demontagebetriebe
  • Recyclingunternehmen
  • Reparaturbetriebe
  • Rettungsdienste

Hierzu gehören beispielsweise:

  • Demontageanleitungen
  • Batterieinformationen
  • Sicherheitsinformationen
  • Angaben zu kritischen Rohstoffen


9. Strengere Kontrolle von Fahrzeugexporten

Zur Vermeidung illegaler Exporte werden europaweit einheitliche Kriterien eingeführt.

Unternehmen müssen künftig nachweisen können, dass exportierte Fahrzeuge tatsächlich Gebrauchtfahrzeuge und keine Altfahrzeuge sind.


Für die meisten Unternehmen ist der 1. September 2028 der maßgebliche Stichtag, da ab diesem Zeitpunkt die wesentlichen materiellen Anforderungen gelten, etwa:

  • Anforderungen an die kreislauffähige Fahrzeugkonstruktion,
  • Nachweispflichten im Rahmen der Typgenehmigung,
  • Pflichten zum digitalen Kreislaufpass,
  • Informations- und Dokumentationspflichten,
  • Vorgaben zur erweiterten Herstellerverantwortung,
  • Anforderungen an Rücknahme und Behandlung von Altfahrzeugen.

Linkedin

Richtlinie (EU) 2025/1892 des Europäischen Parlaments und des Rates vom 10. September 2025 zur Änderung der Richtlinie 2008/98/EG über Abfälle

Die Abfallrahmenrichtlinie wurde geändert und die Änderung tritt mit 16. Oktober 2025 in Kraft. Als Richtlinie muss diese erst durch nationale Gesetze bis zum 17. Juni 2027 umgesetzt werden.
Schwerpunkt der Änderung ist die ökologische und soziale Nachhaltigkeit des Textil- und des Lebensmittelsektors.

Lebensmittelsektor

Die Mitgliedstaaten haben Programme zur Vermeidung von Lebensmittelabfällen umzusetzen.

Es werden verbindliche Ziele zur Reduktion von Lebensmittelabfällen bis 31.12.2030 eingeführt.
a) Verringerung der Erzeugung von Lebensmittelabfällen im Bereich Verarbeitung und Herstellung um 10 % gegenüber der zwischen 2021 und 2023 im Jahresdurchschnitt erzeugten Menge an Lebensmittelabfällen;

b) Verringerung der Erzeugung von Lebensmittelabfällen pro Kopf insgesamt im Einzelhandel und anderen Formen des Vertriebs von Lebensmitteln, in Gaststätten und Verpflegungsdienstleistungen sowie in Haushalten um 30 % gegenüber der zwischen 2021 und 2023 im Jahresdurchschnitt erzeugten Menge an Lebensmittelabfällen.

Textilsektor

Zur Verringerung von synthetischen Textilabfällen und um "fast fashion" entgegen zu wirken wird die Sammlung von Textilien neu organisiert. Es sollen verstärkt getrennt gesammelte Textilien als „gebrauchte Textilien“ dem Kreislauf wieder zugeführt werden.

Weiters wird das Prinzip der erweiterten Herstellerverantwortung (EPR) für Textilien und Schuhe verankert. Dh. ähnlich wie bei Herstellern von Batterien wird ein Herstellerregister eingeführt und die Hersteller sollen über Organisationen für Herstellerverantwortung (Sammel- und Verwertungssysteme - in Ö bis 17.4.2028) Ihren Pflichten nachkommen.
Als Hersteller ausgenommen sind Maßschneidereien oder wo bei beruflicher Kleidung Sicherheits- oder Gesundheitsrisiken bestehen.

Im Anhang IVc finden sich die von der Herstellerverantwortung umfassten Textilien und Schuhe.
• Kleidung und Bekleidungszubehör,
• Decken
• Bettwäsche, Tischwäsche, Wäsche zur Körperpflege und Küchenwäsche
• Gardinen, Vorhänge und Innenrollos; Fenster- und Bettbehänge (Schabracken)
• Andere Waren zur Innenausstattung, ausgenommen Waren der Position 9404
• Altwaren
• Hüte und andere Kopfbedeckungen
• Schuhe

Wir machen Recht verständlich!

Wenn Sie weitere Expertise benötigen oder wenn Sie an regelmäßigen Informationen über rechtliche Änderungen im Bereich Environment, Health, Safety (EHS) interessiert sind, kontaktieren Sie mich.

LinkedIn

#Abfallrahmenrichtlilie #EPR #Herstellerregister #Textilindustrie #Lebensmittelindustrie


Sie sind ein KMU und wollen sich schon für kommende Anfragen zur Nachhaltigkeit rüsten oder freiwillig einen Nachhaltigkeitsbericht erstellen?

Sie fragen sich, wo Sie anfangen sollen?


Was Ihnen andere Beratungsunternehmen nicht sagen....

Es gibt ein offizielles Gratistool zur Sammlung und Eingabe Ihrer Datenpunkte zur Nachhaltigkeitsberichterstattung.


Starten Sie noch heute mit dem offiziellen Tool der EFRAG, welche die Nachhaltigkeitsstandards ausgearbeitet hat.


Hintergrund:

Seit 30.7.2025 gibt es die offizielle Empfehlung der Kommission für einen Standard für die freiwillige Nachhaltigkeitsberichterstattung kleiner und mittlerer Unternehmen, welche am 5.8.2025 veröffentlicht wurde.

Es handelt sich dabei um den sogenannten von der ERFAG im Dezember 2024 vorgelegten VSME (Voluntary Standard for Small and Medium-sized Enterprises).


Der Standard liegt nun offiziell in Deutsch übersetzt vor und kann hier abgerufen werden.

Das offizielle Excel Tool von EFRAG liegt in Englisch vor und kann hier abgerufen werden.


Zum Starten und Erfahren welche Daten in welcher Tiefe gefordert sind, ist dies der richtige Einstieg.


Wir machen Recht verständlich!


Wenn Sie weitere Expertise benötigen oder wenn Sie an regelmäßigen Informationen über rechtliche Änderungen im Bereich Environment, Health, Safety (EHS) interessiert sind, kontaktieren Sie mich.

LinkedIn

#VSME #CSRD #ESG #KMU #Nachhaltigkeitsbericht #Nachhaltigkeit